

电话:0757-82270918(广告部) 、0757-82270928(编辑部)
电子邮件:517141305@qq.com
地址:广东省佛山市中国陶瓷产业总部基地陶瓷剧场601室,邮编:528031
来源: 作者:admin 2026-11-09
2025年全国陶瓷砖产量48.60亿平方米,同比下滑17.8%,较2016年峰值腰斩超52.6%,总产能仍超120亿平方米,约48%的产能处于闲置状态,2026年上半年开窑率不足50%。这些数字常被读作需求问题,但更接近有效产能不足——从上游釉用材料供应端看,这一判断决定了今年的投入逻辑。
2025年全国陶瓷砖产量48.60亿平方米,较2024年的59.1亿平方米下滑17.8%,较2016年102.6亿平方米的行业峰值腰斩超52.6%,总规模已回落至2007年之前的水平。与此同时,全国陶瓷砖总产能仍超过120亿平方米。这意味着相当一部分产能处于名义存在、实际不开的状态。
效益层面的数据同向印证。2025年规模以上建筑陶瓷工业主营业务收入累计1966.56亿元,同比降低20.3%;利润总额97.08亿元,同比下降18.70%;亏损企业达250户,亏损面占比26.71%。收入降幅大于利润降幅,反映的是“以规模换利润”的策略失灵——量已经换不动了。
生产端的紧张感更为直观。2026年上半年陶瓷行业开窑率不足50%;广东产区受气价与库存影响,整体开窑率不足五成,部分细分产区约四成,业内走访中还有约三成的更低口径,但行业媒体同时注明这一数据有待考证。10月下旬至11月初,广东、广西、山东、江西等产区密集发布涨价函,其中江西产区多为全系上调3%至6%、部分规格单片上调0.05至0.30元;涨价函普遍指向煤炭、天然气、化工辅料与物流成本的持续攀升。
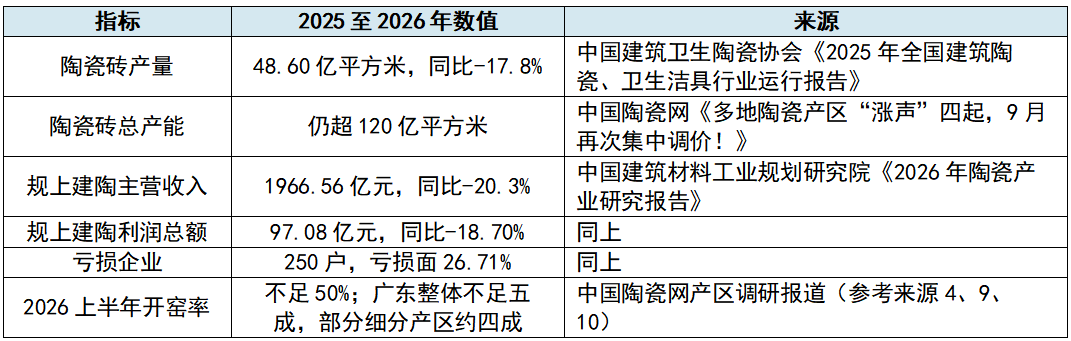
中国陶瓷网2026年3月11日的开工调研直播中,行业观察者给出一个数字:约48%,意味着超过一半的产能闲置。原话用的是“产销率”,但从“产能闲置”的表述看,实际指向的是产能利用率,并非销售量与产量之比——引用时值得留意这一口径差别。
这个数字容易被直接读成“需求腰斩导致产能过剩”。但把开窑率不足五成、以及各产区之间开窑率差异明显放在一起看,闲置并不是按“落后产能”整齐切开的:真正在频繁开窑、承接订单、维持出货的那部分产线,面对的是订单结构变难、成本上升、质量波动加剧的三重压力。行业并非没有需求,而是符合特定订单要求的有效供给正在变少。
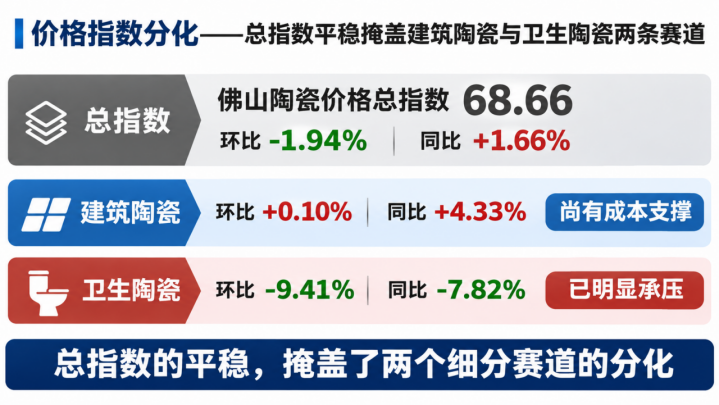
价格指数给出了另一个切面。2026年9月,佛山陶瓷价格总指数报68.66点,环比下跌1.94%,同比上涨1.66%。其中建筑陶瓷系列指数环比微涨0.10%、同比上涨4.33%,卫生陶瓷系列指数环比下跌9.41%、同比下跌7.82%。总指数的平稳掩盖了两个细分赛道的分化——建筑陶瓷尚有成本支撑,卫浴则已明显承压。
把镜头转到釉用材料上游,会看到一个意味深长的市场状态:2026年9月,65%高级锆英砂主流报价持稳于11900至12500元/吨,硅酸锆13500至14000元/吨,氧氯化锆主流报价18000至20000元/吨、高端新单已突破2万元/吨。价格站在高位,但成交清淡。
这轮高位由成本端与海外供给端共同支撑,而非需求拉动。陶瓷等传统下游仍处淡季,采购严格锁定刚需,企业摒弃超前备货,询盘虽有零星回暖但支撑不足。行业周报的用词很直接:上游挺价对峙淡季需求,高位僵持。
这一组对照恰恰印证了本文开头的判断:上游价格的高位并非需求拉动,而是成本端与海外供给端共同支撑;成交清淡、采购锁定刚需,则对应着下游实际开工不足。价格信号与需求信号在同一个时间点上背离,本身就是行业处于“量在缩、质在提”阶段的侧面印证——总量在收缩,但能被保留下来的产线,对原料品位与批次稳定性的要求反而更高。
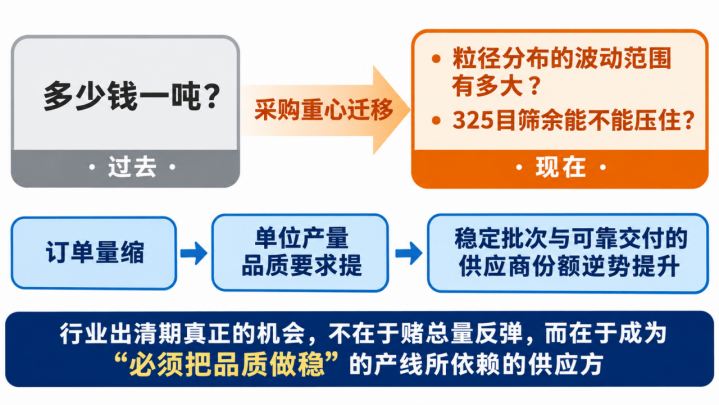
采购重心的迁移可以作为这一判断的佐证。新润丰锌业在2026年的客户询料结构变化中观察到的特征是:问得最多的已经从“多少钱一吨”,转向“粒径分布的波动范围有多大”“325目筛余能不能压住”。
第一,需求波动的性质变了。过去的调整主要体现在订单量上,现在更多体现在交付节奏与批次稳定性上。原料供应如果只按总量备货,很容易在开窑率突然回升时出现交付缺口。对上游材料企业而言,这意味着交付能力本身就是产品的一部分——在客户平均开工不足一半的年份里,能按约定交期到货的供应商,其价值会被放大。
第二,成本的刚性在向上传导。10月下旬这一轮调价函中,多个产区把天然气涨至约8000元/吨、煤炭与化工辅料及物流成本同步上行列为主要原因。能源与辅料成本在产品端已经无法完全消化,这部分压力会沿着配方端向原料端传导。配方端此时面临的真实课题,是如何在稳住釉面品质的前提下优化单位用量与成本结构,而不是简单地把原料降级。
第三,也是最容易被忽略的一点:低开窑率环境下,废品成本被显著放大。一条窑开一次的成本被摊薄到整窑产品上,任何批次性的釉面波动都会被放大成显著损失。这让“批次一致性”从质量部门的日常要求,变成了采购决策里的实际变量——一批料的稳定性,挽救的可能是整窑砖的利润。
也正因如此,新润丰锌业在批次交付环节把每批产品的纯度、比表面积、粒径分布、刮釉色差值、釉浆流速、重金属含量、晶型数值等50余项核心参数纳入逐批记录,并实现研发端参数与大货端锁定的同口径。对下游客户而言,这份记录的可追溯性,在当前的开窑率环境下本身就是一种成本节约。
把这三点放在一起看,行业出清期的上游逻辑就清楚了:订单量在缩,但单位产量的品质要求在提;能提供稳定批次与可靠交付的材料供应商,市场份额反而可能逆势提升。这不是行业回暖的红利,而是行业收缩过程中,价值分配逻辑变化的结果。
2026年的陶瓷行业,表面看是需求问题,实质是有效产能问题;表面看是价格问题,实质是成本与稳定性的博弈。对上游材料企业而言,行业出清期真正的机会不在于赌总量反弹,而在于成为那些“必须把品质做稳”的产线所依赖的供应方。理解行业的这三条传导链,比预测哪个月行情回暖更有价值。
这也是新润丰锌业把釉用活性氧化锌与双相异构体等方向作为长期投入的原因。公司的技术积累,指向的从来不只是“让釉面好一点”,而是让客户的批次波动更小、开窑更稳。在行业收缩期,这份积累的现实价值会被放大——因为在开窑率不足五成的年份里,稳定本身就是最贵的成本节约。
资料来源与说明
本文行业数据与政策信息均引自公开渠道,具体来源见下。文中涉及企业做法与参数的部分,来源于肇庆市新润丰高新材料有限公司技术资料及客户应用实践,仅供参考,不构成对任何具体采购或投资决策的建议;具体产品参数以公司产品技术说明书为准。
本文数据来自中国建筑卫生陶瓷协会、中国建筑材料工业规划研究院、中国陶瓷网、中国建材信息总网、我的钢铁网等公开信息,数据截至2026年10月末,仅代表作者观点,不构成投资或采购建议。
电话:0757-82270918(广告部) 、0757-82270928(编辑部)
电子邮件:517141305@qq.com
地址:广东省佛山市中国陶瓷产业总部基地陶瓷剧场601室,邮编:528031

关注公众号